
銀行業界はやめとけ?他業界の営業を経験したアドバイザーが本音で検証
「銀行業界はやめとけ」と親や先輩、ネットで言われ、進路や今の職場に不安を感じている人は少なくありません。就活中の学生にも、入行数年で辞めるかどうか悩む若手行員にも、この言葉は重く響いているように見えます。
最初に立場を書いておくと、僕は銀行で働いた経験はなく、通信営業とIT営業で数字を追ってきた人間です。いまはキャリアアドバイザーとして年間500人を超える転職相談を受け、銀行出身の方や銀行志望の学生の話も聞いてきました。
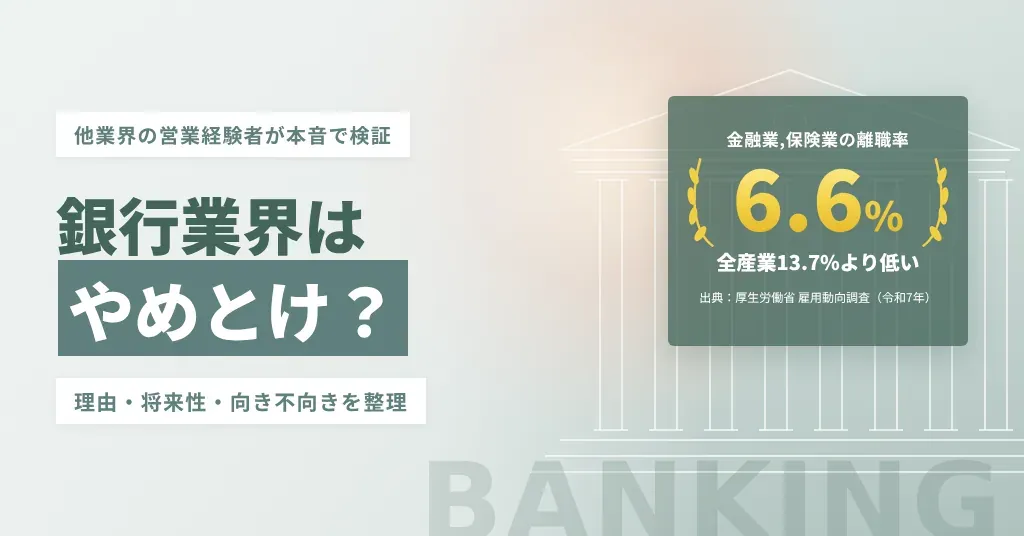
先に結論を書くと、「やめとけ」の理由には事実も誇張も混ざっています。金融業,保険業の離職率は全産業より低く、2024年以降は金利や処遇も変わりました。
答えは銀行の種類と本人の志向で変わるため、理由の検証から将来性、向き不向き、判断の方法まで順に書いていきます。
CONTENTS目次
「銀行業界はやめとけ」と言われる5つの理由
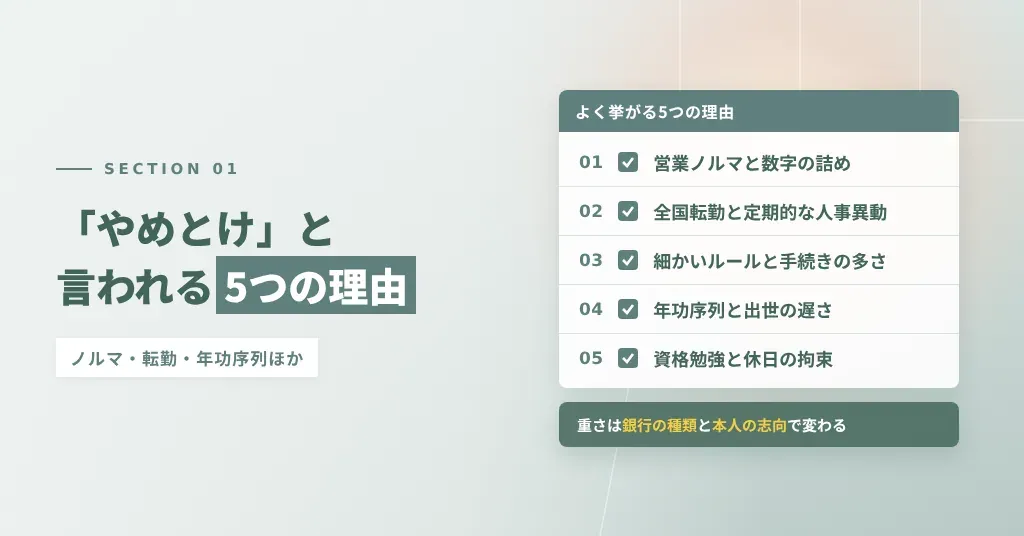
「銀行はやめとけ」と言われる主な理由は、ノルマ・転勤・手続きの多さ・年功序列・資格勉強の5つです。重さは銀行の種類と本人の志向で変わります。
ネット上で「銀行員は頭がおかしい」「銀行はきつい」といった強い言葉が目につくのは、次の5つの事情が重なりやすいためです。
- 営業ノルマと数字の詰め
- 全国転勤と定期的な人事異動
- 細かいルールと手続きの多さ
- 年功序列と出世の遅さ
- 資格勉強と休日の拘束
将来性への不安は性質が違うため、後半の将来性のセクションで別に扱います。メガバンク(三菱UFJ銀行・三井住友銀行・みずほ銀行の3大銀行グループ)か地方銀行かでも、それぞれの重さは同じではありません。
営業ノルマと数字を詰められる文化
銀行の営業ノルマとは、投資信託や保険、カードローン、住宅ローンといった金融商品に支店単位・個人単位の数値目標が置かれ、未達のときに上席から進捗を細かく確認される文化を指します。「詰められる」と表現されるのは、この確認が毎日のように続くからです。
背景には、長い低金利の時代に貸出の利ざやだけでは稼ぎにくくなり、投資信託や保険の販売手数料で収益を補う必要があった事情があります。商品ごとの販売目標が強まり、窓口や渉外の担当者にも数字が割り振られるようになりました。
一方で、金融庁は2017年に「顧客本位の業務運営に関する原則」を定め、2024年9月には改訂版を公表しています。販売額だけでなく、預かり資産の残高や顧客の満足度を評価に入れる銀行も出てきました。
転職相談で銀行出身の方から聞く範囲では、ノルマの強さは支店・上司・銀行の種類で大きく違います。同じ銀行でも「数字の話しかしない支店」と「顧客対応を丁寧に見てくれる支店」があり、配属先の当たり外れが体感を左右している印象です。
全国転勤と数年ごとの人事異動がある
総合職の銀行員は、数年ごとに支店や本部を異動するのが一般的です。メガバンクなら全国転勤があり、地方銀行(特定の都道府県を地盤に、地域の個人や中小企業と取引する銀行)でも県内や近隣県で転居を伴う異動が起こりえます。
異動が多いのは、同じ担当者が長く同じ取引先を持つと、なれ合いや不正の温床になりやすいからです。顧客のお金を預かる業界ならではの仕組みで、本人の希望より組織のリスク管理が優先されます。数年かけて築いた顧客との関係が、異動のたびにいったんリセットされるのがつらいという声もよく聞きました。
相談の現場で悩みとしてよく挙がるのは、結婚や子育て、住宅購入との両立です。パートナーの仕事や子どもの学校を考えると、数年ごとの転居は家族全体の問題になります。
最近は転居を伴わない地域限定のコースを設ける銀行もあるので、志望先の採用ページでコース区分を確かめておくと安心です。
細かいルールと手続きが先に来る働き方
銀行の仕事は、顧客の資産と信用を預かる性質上、商品の提案、融資の審査、日々の事務、コンプライアンス(法令や社内規程の順守)の一つひとつに細かいルールがあります。担当者の裁量より、決められた手続きが先に来る働き方です。
たとえば投資商品を提案する前には、顧客の知識や経験、資産の状況に合っているかを確認しなければなりません。書類に不備がないかのチェックや、上席による検印、ダブルチェックも日常的に入ります。一件の手続きにかかる時間が長く、営業に使える時間が削られると感じる行員も多いようです。
ミスが許されない空気はストレスになる一方、正確さや慎重さが評価される人には働きやすい環境でもあります。「銀行員になって性格が変わった」という声は、慎重で保守的な判断が日々の仕事で身につくことの裏返しかもしれません。
年功序列で若手が出世しにくい構造
銀行の多くは入行年次で昇格のタイミングがほぼ決まり、若手が実力だけで一気に上に行きにくい構造があります。店舗の統廃合が進むと支店長などのポストも減るため、出世の椅子はさらに限られるのが現実です。
40代から50代にかけては、出向(在籍したまま関連会社や取引先で働く人事異動)で銀行の外に出るケースが増えるのも、業界で一般的に見られる慣行になっています。出向先で新しいキャリアを築く人もいますが、本人の希望と関係なく決まる場合も多く、「先が見えてしまう」と感じる若手もいるようです。
ただ、大手では制度面が変わり始めました。三井住友銀行は成果や役割に応じた給与制度へとかじを切り、初任給も大きく引き上げています。将来性のセクションで改めて取り上げるので、この項では深入りしません。
注意したいのは、制度が変わっても支店ごとの文化や上司の評価のクセがすぐに追いつくとは限らない点です。入行や転職の前に、新しい制度が現場でどう運用されているかを聞いておくと判断の精度が上がります。
資格勉強と休日の拘束が負担になる
銀行に入ると、証券外務員(投資信託などの有価証券を販売するために必要な資格)やFP(ファイナンシャル・プランニング技能士)、銀行業務検定などの取得を求められるのが一般的です。金融商品を売るための登録要件にもなっているため、避けて通れません。
勉強は業務時間外が中心になり、平日の夜や休日がテキストに消えていきます。窓口の営業時間が終わったあとの事務処理や月末・期末の繁忙、研修も重なると、休日まで仕事に縛られている感覚になりやすいようです。資格の取得状況が評価や昇格に結びつく銀行もあり、試験前は気が休まらないという話もよく聞きました。
それでも、勉強が苦にならない人にとっては、ここで身につく金融知識がそのまま資産になります。転職市場で銀行出身者が評価される理由の一つでもあり、負担と見るか投資と見るかで受け止め方は大きく変わるでしょう。
銀行は辞める人が多い?離職率データで検証
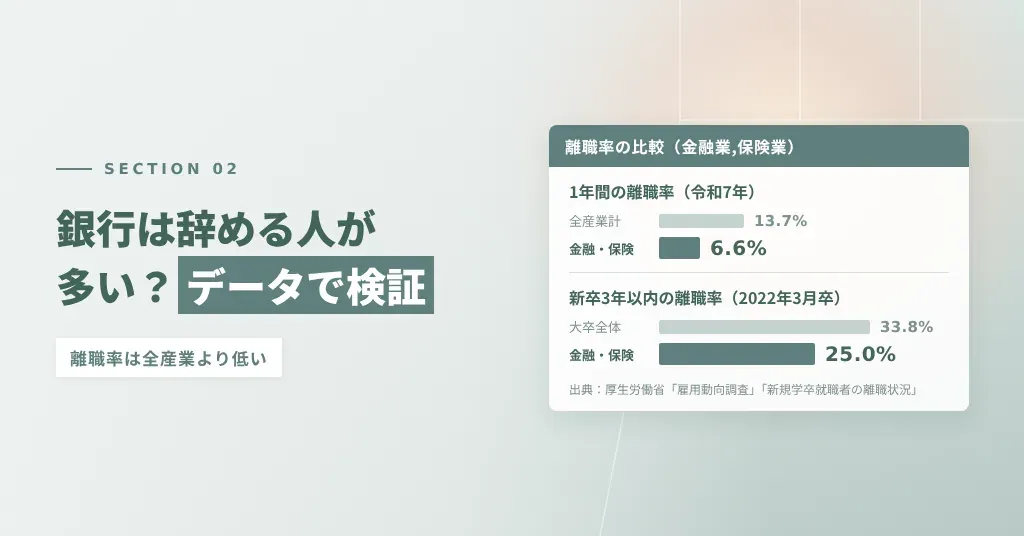
金融業,保険業の離職率は6.6%で、全産業計の13.7%を大きく下回ります(厚生労働省 雇用動向調査)。「どんどん辞める」は統計と一致しません。
離職率(一定期間に離職した人が在籍者に占める割合)は、「銀行は辞める人が多いのか」を確かめるうえで一番わかりやすい物差しになります。使うのは、厚生労働省が産業別の入職・離職状況をまとめている雇用動向調査と、新卒の定着を追った「新規学卒就職者の離職状況」の2つです。
- 業界全体の離職率(令和7年)
- 新卒の3年以内離職率(2022年3月卒)
- 身近な職場で辞める人が続くサイン
金融業・保険業の離職率は全産業より低い
厚生労働省の令和7年(2025年)雇用動向調査によると、金融業,保険業の離職率は6.6%でした。全産業計の13.7%と比べて7ポイントほど低く、産業別に見ても低い部類に入ります。前年の8.0%からも下がり、1年間で職場を離れるのは15人に1人ほどの割合です。
ネットでは「銀行はどんどん人が辞める」という声が目立ちますが、業界全体の数字はその印象と一致しません。辞めた人の声は発信されやすく、残っている人の声は表に出にくいという偏りもありそうです。
相談の現場でも、「辞めたいと思いながら、年収と安定を手放せずに残っている」という銀行員の話はよく耳にします。数字が低いからといって、誰もが満足しているとは限りません。
新卒の3年以内離職率は4人に1人
厚生労働省の「新規学卒就職者の離職状況」によると、2022年3月に大学を卒業して金融業,保険業に就職した新卒の3年以内離職率は25.0%でした。新卒のおよそ4人に1人が、3年以内に職場を離れている計算になります。
大卒全体の3年以内離職率は33.8%なので、金融業,保険業は平均より低い水準です。前年の2021年3月卒の29.3%からも4ポイント以上下がっており、改善の傾向にあります。
それでも、4人に1人という数字を見ると「若手は辞めやすい」という感覚にも一定の根拠はありそうです。相談の現場で多いのは、安定や高年収をイメージして入行し、配属後に窓口業務や営業ノルマ、転勤の現実とのギャップに直面するパターンでした。
最初の配属が窓口や事務からのスタートになる場合も多く、思い描いていた仕事との距離を感じやすい時期でもあります。
人がどんどん辞めていく職場のサイン
業界全体の離職率が低くても、支店や部署の単位では辞める人が続く職場も珍しくありません。業界の平均は、個々の職場の空気までは映していないからです。
全産業の離職率13.7%(厚生労働省 雇用動向調査)を目安に身近な離職の多さを比べると、自分の職場が平均から外れているかが見えてきます。
年間500人を超える相談のなかで、銀行出身の方から共通して聞くサインは次の4つでした。
- 同じ支店の若手が短い期間に何人も異動・退職している
- 目標未達の詰めが朝礼や個別面談で当たり前になっている
- 気軽に相談できる先輩や上司がいない
- 有給休暇や時短勤務が実質的に取りにくい
2つ以上当てはまるなら、業界ではなく職場の問題である可能性を疑ってみる価値があります。入行前ならOB・OG訪問で同期の残り具合を聞き、在職中なら人事面談や社内公募で配置転換を相談してみてください。
通信・IT営業を経験した僕が見る銀行営業のきつさ
銀行営業は他業界よりきついのか。通信とITで数字を追ってきた僕の答えは「ノルマの重さより、ルールの多さとの掛け算がきつい」です。
最初に正直に書いておくと、僕は銀行で働いた経験はありません。製造現場から通信営業、IT営業へと移り、月ごとの獲得目標を追いかける毎日を送ってきました。
その立場から、銀行出身の相談者の話と重ね合わせて銀行営業のきつさを比べてみます。銀行内部の話は、あくまで相談で聞いてきた範囲のものです。
通信営業のノルマと銀行のノルマの違い
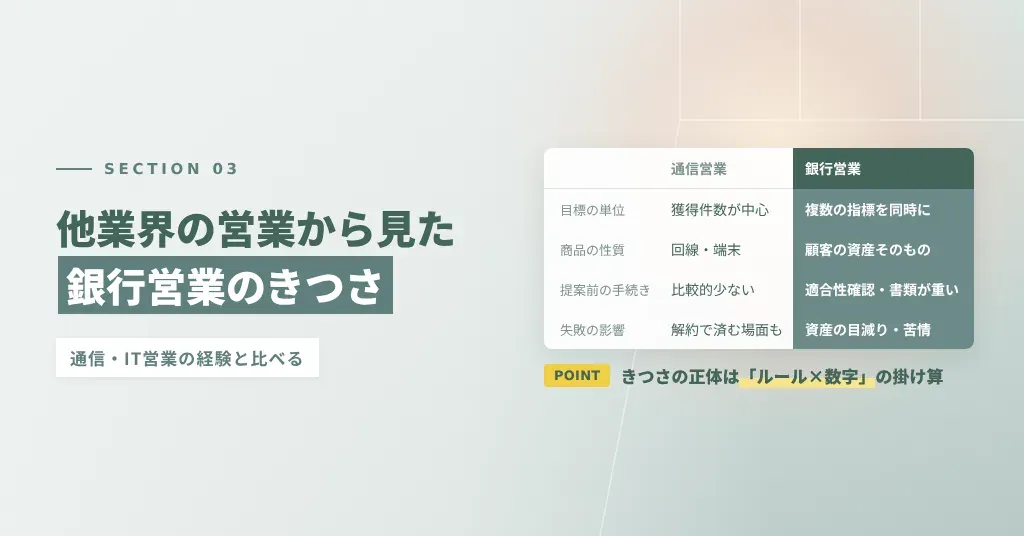
通信営業と銀行営業を比べると、同じ「ノルマ」でも中身がかなり違います。比べる軸は、目標の単位、商品の性質、提案前の手続き、失敗したときの影響の4つです。
- 目標の単位:通信営業は回線や端末の獲得件数が中心でした。銀行は投資信託、保険、ローン、預かり資産の残高など、複数の指標を同時に追うと聞きます
- 商品の性質:通信は回線や端末というサービスを売ります。銀行が扱うのは顧客の資産そのものです
- 提案前の手続き:通信営業は比較的少なく、その場で申し込みまで進められました。銀行は適合性の確認や説明義務、書類の準備が重くなります
- 失敗の影響:通信なら解約で済む場面も、銀行では顧客資産の目減りや苦情、コンプライアンス上の問題につながります
僕が通信営業をしていた頃は、量とスピードで勝負できる自由がある仕事でした。一方の銀行は信用と正確さが前提なので、スピードを出したくても出しにくい構造です。
量をこなして成果を出すのが得意な人は通信やIT型の営業、慎重に長い関係を築くのが好きな人は銀行型の営業に合いやすいと感じます。
きつさの正体は「ルール×数字」の掛け算
銀行営業の負担の正体は、ノルマそのものではなく「細かいルールを守りながら、数字も求められる」という組み合わせにあると僕は考えています。どちらか一方なら耐えられても、両方が同時に来ると逃げ場がなくなるからです。
IT営業をしていた頃は、反応が悪ければ翌週には提案資料も切り口も変えられました。うまくいかなくても、トライアンドエラーで数字を作り直せたわけです。
銀行では提案内容や説明の手順があらかじめ決められていて、自分の判断で崩せる範囲が狭いと聞きます。数字が足りないときに打てる手が限られるので、焦りだけが積み上がりやすいようです。
転職相談で銀行出身者からよく聞く本音
キャリアアドバイザーとして相談を受けるなかで、銀行出身の方や現役の行員からよく聞く本音は、大きく3つに分かれます。
- 顧客のためと思えない商品を勧めるのがつらかった
- 自分の判断で動ける範囲が狭く、成長している実感がない
- 辞めたい気持ちはあるが、年収と安定を手放すのが怖い
3つ目の声は特に多く、辞めたいと思いながら何年も動けずにいる人も少なくありません。大卒で金融業,保険業に就職した新卒の3年以内離職率が25.0%(厚生労働省 新規学卒就職者の離職状況)であることからも、若いうちに迷う人が一定数いるとわかります。
「銀行員になって慎重になりすぎた」と性格の変化を気にする声もあり、悩みは仕事の中身だけにとどまりません。どの声にも共通していたのは、銀行が悪いというより「自分の大事にしたいことと、銀行の仕組みが噛み合っていない」という感覚でした。
銀行業界の将来性と2026年までに起きた変化
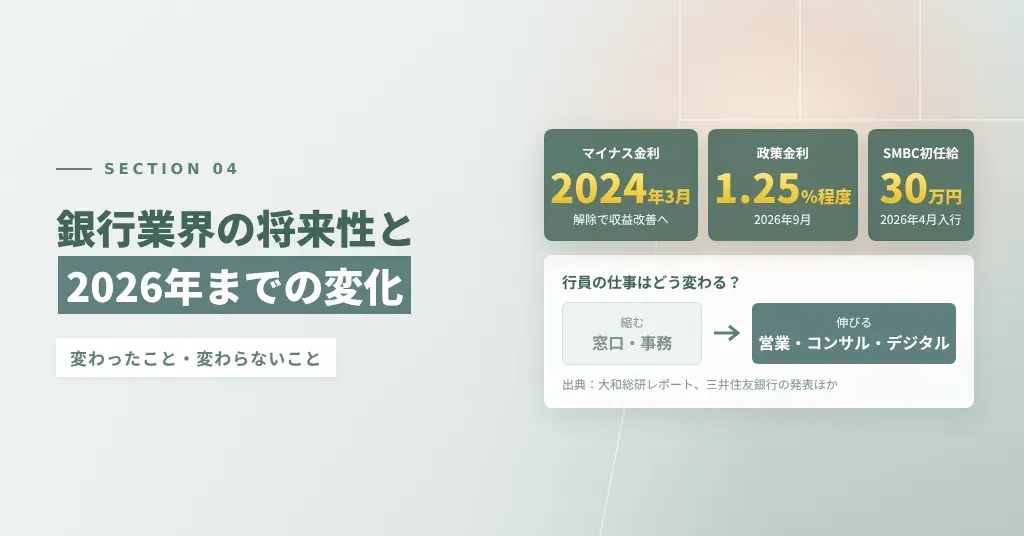
2024年3月のマイナス金利解除で銀行の収益環境は改善し、初任給30万円の銀行も登場しました。一方で人口減少と店舗見直しの課題は残ります。
銀行業界の将来性を考えるときは、2024年から2026年にかけて「変わったこと」と「変わらないこと」を分けて見るとわかりやすくなります。
変わったのは、金利環境と若手の処遇です。変わらないのは、人口減少やデジタル化による店舗・事務の見直し、地方銀行の再編といった構造的な課題になります。前半の2項目で変化を、後半の2項目で残る課題を見ていくと、全体像がつかみやすいはずです。
マイナス金利解除で収益環境は改善へ
マイナス金利政策とは、日本銀行が金融機関の当座預金の一部にマイナスの金利をつけていた政策です。貸出金利と預金金利の差である預貸の利ざやが縮み、銀行の本業の収益を長く圧迫してきました。
日本銀行は2024年3月にこの政策を解除し、その後も段階的に利上げを続けています。大和総研のレポートによると、2026年9月の金融政策決定会合では政策金利が1.25%程度まで引き上げられました。貸出金利が上がれば利ざやは広がりやすく、本業で稼ぎやすい環境が戻りつつあります。
「低金利で銀行は儲からない」という将来性不安の前提は、一部崩れたと見てよさそうです。ただし金利が上がれば預金の獲得競争が激しくなり、借り手の返済負担が増えて貸し倒れのリスクも高まります。地域や取引先の構成によっては、すべての銀行が同じように恩恵を受けるわけではありません。
初任給30万円と年次によらない給与制度
三井住友銀行は2026年4月入行の大卒初任給を月30万円とし、従来の25万5,000円から約18%引き上げました。DXマガジンの報道では、成果や役割に応じた賃金配分を強める人事制度の改定と合わせて、合併後最大の賃上げと位置づけられています。
初任給の引き上げは今回が初めてではありません。2023年には3メガバンクが相次いで初任給の引き上げを打ち出しており、2026年の動きはその次の段階にあたります。
背景にあるのは、総合商社やコンサルティング会社との新卒の取り合いです。「年功序列で若手は報われない」という従来の「やめとけ」理由は、少なくとも大手では制度面から変わり始めました。
AI・店舗削減で銀行員の仕事は減るのか
銀行そのものが近い将来なくなる可能性は低いものの、窓口や事務の仕事は確実に減っていきます。フィンテック(ITを活用した金融サービス)やネット銀行(実店舗を持たずインターネット中心で取引する銀行)が広がり、キャッシュレス化で来店する人が減っているためです。
意外なのは、店舗の数そのものが減っているとは限らないことでした。三井住友銀行の開示資料では、単体の店舗数は2026年3月末で1,027と、前年の973から増えています。法人営業部なども含む数え方なので、窓口中心の店舗から別の形の拠点へと中身が入れ替わっていると読むのが自然です。
人員は営業やコンサルティング、デジタル領域へ移っていくと見られます。顧客の事情を聞いて判断する仕事はAIに置き換えにくく、そこに価値が残るはずです。窓口の事務だけを続けたい人には厳しい変化でも、提案や相談の力を磨きたい人には活躍の場が広がる変化といえます。
地方銀行は統廃合と人口減少の影響が大きい
地方銀行は、地盤とする地域の人口や企業数が減ると、そのまま貸出先が縮んでしまいます。そのため経営統合や合併による再編が続いてきました。
金融庁の資料によると、八十二銀行と長野銀行は2026年1月1日に合併し、八十二長野銀行として再スタートしています。同じ資料では、青森銀行とみちのく銀行の合併で生まれた青森みちのく銀行が、23カ店の店舗統廃合を予定していることも確認できました。
銀行が統合すると、店舗やシステムがまとめられてポストが減り、異動や出向が増えやすくなります。その半面、規模が大きくなれば経営の安定にはつながりやすいのが実情です。
銀行が潰れる可能性もゼロではありません。ただ、預金保険制度(銀行が破綻したときに預金を一定額まで保護する公的制度)があり、預金者が一定の範囲で守られる仕組みです。個別の銀行の行方は、地域の経済とその銀行の戦略を合わせて見る必要があります。
銀行で働くメリットと高年収イメージの実態
銀行で働く魅力は、三井住友銀行単体で平均年間給与933万円台という給与水準と社会的信用、そして他業界でも通用する財務の知識です。
「銀行員は勝ち組」と言われる理由は、数字の上ではいまも残っています。ただ、年収の高さには相応の理由があり、生活面の強みや身につくスキルにも表と裏があるのが実情です。
- 年収水準とメガバンク・地方銀行の差
- 社会的信用や福利厚生など生活面の強み
- 財務を読む力など転職にも生きるスキル
メガバンクと地銀の年収差と給料が高い理由
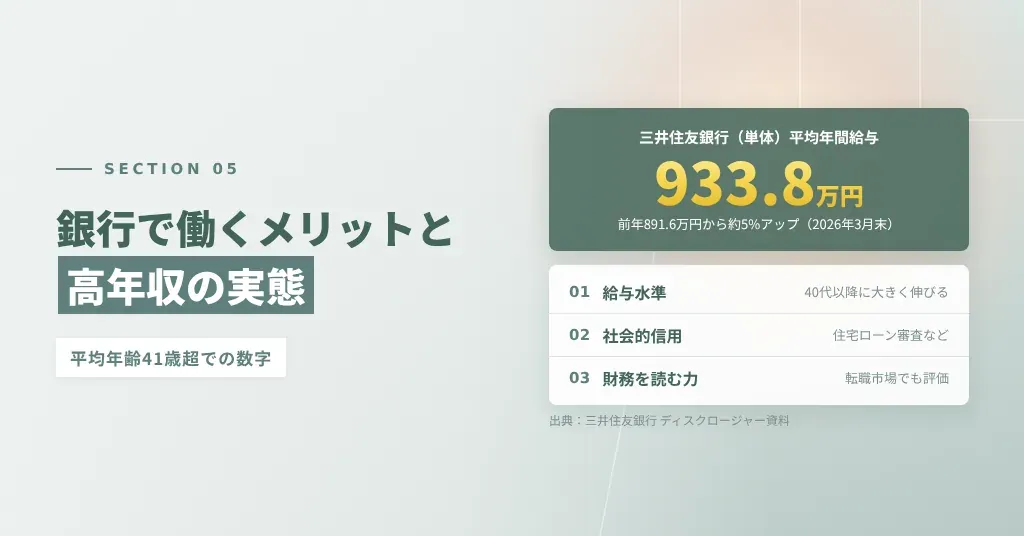
メガバンクと地方銀行では、平均年収に差があります。三井住友銀行のディスクロージャー資料によると、銀行単体の平均年間給与は2026年3月末で933万8,000円でした。前年の891万6,000円から約5%上がっています。
地方銀行の平均年収は行による差が大きく、一律の数字では語れません。志望先や在籍先の水準は、各行の有価証券報告書(上場企業が毎期提出する開示書類)で確かめるのが確実です。持株会社の数字と銀行単体の数字は別物なので、混同しないよう注意してください。
銀行の給料が高い理由は、主に次の3つです。
- 大きなお金を扱う責任と、融資や運用に関わる専門性が求められる
- 総合職を中心とした人員構成で、平均が押し上げられやすい
- 年功的な賃金カーブが残り、40代以降に大きく伸びる
この平均年収は、平均年齢が41歳を超える人員構成のうえでの数字になります。20代のうちから同じ水準をもらえるわけではないと頭に入れておくと、入行後のギャップは小さくなるはずです。
社会的信用や住宅ローンなど生活面の強み
銀行員という肩書きは、住宅ローンやクレジットカードの審査、周囲からの信頼で有利に働きやすい傾向があります。審査では勤務先の安定性や勤続年数が重く見られるためです。社宅や寮、各種手当、研修制度が手厚い銀行が多いのも、生活面の安心につながっています。
ただ、「勝ち組」という見られ方は、親世代が抱く銀行のイメージに支えられている面も否定できません。世間の評価と、自分が毎日の働き方に納得できるかは別の問題です。親に勧められて迷うときほど、親が勧める理由と自分が選ぶ理由を分けて考えてみてください。
相談の現場では、年収と世間体を決め手に入行したものの、働き方が合わずに悩んでいる人にも出会います。周りからは恵まれていると言われる分、悩みを打ち明けにくいという声も多く聞きました。生活面の強みは大きい一方で、それだけを理由に選ぶと苦しくなるかもしれません。
財務を読む力とビジネスの基礎体力が身につく
融資の審査では、決算書を読んで企業の返済能力を判断します。その経験を重ねるなかで、財務分析の力やリスクへの感度、正確な事務処理、法人顧客との折衝力が自然と身につくのが銀行の仕事です。
裏を返せば、銀行の厳しいルールや手続きは基礎体力を鍛える場でもあります。
転職市場では、FAS(M&Aや事業再生で財務面の助言を行う業務)、事業会社の経理・財務、コンサルティング会社、フィンテック企業などで、銀行出身者の財務知識が評価されやすい印象です。
決算書を読める人材は他業界では意外と少なく、審査の経験を具体的に話せる人は面接でも強みを伝えやすくなります。
僕自身、製造現場から営業、ITへと移ってきて、前の現場の経験が次の現場で思わぬ武器になる場面を何度も見てきました。銀行で得た力も、言葉にできれば次の現場の強みになります。
銀行に向いている人・向いていない人の特徴
自分は銀行に向いているのか。ルールを守りながら数字を積み上げられる人は向いており、裁量やスピードを最優先する人は苦しくなりやすいです。
向き不向きを考えるときの軸は、先ほど触れた「ルールの多さ×数字」の組み合わせです。同じ人でも、銀行の種類によって合う・合わないが変わってきます。
- 銀行に向いている人の特徴
- 銀行に向いていない人の特徴
- メガバンク・地方銀行・信託銀行・ネット銀行の違い
銀行に向いている人の4つの特徴
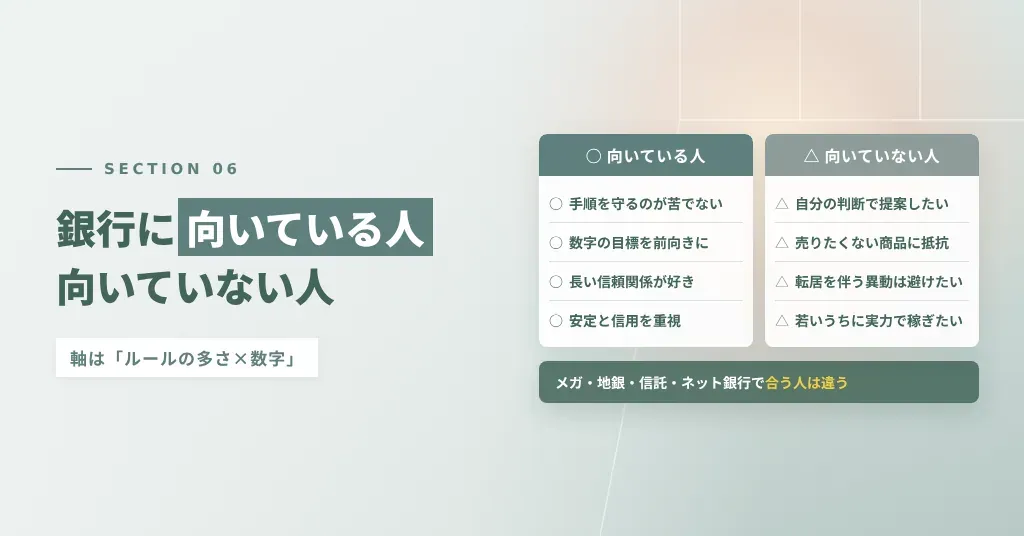
銀行に向いているのは、ルールの中で正確に成果を積み上げられる人です。金融業,保険業の離職率は6.6%(厚生労働省 雇用動向調査)と低く、合う人にとっては長く働きやすい業界といえます。
- 決められた手順を守るのが苦にならない:確認作業の多さをストレスと感じにくい
- 数字の目標を前向きに追える:目標があるほうがやる気が出る
- 長い信頼関係づくりが好き:一度きりの取引より、同じ顧客と何年も付き合うほうが楽しい
- 安定した収入と社会的信用を重視する:ライフプランを立てやすい環境に価値を感じる
自分が当てはまるか判断がつかないときは、アルバイトや部活、前職で「ルールを守って成果を出せた場面」を書き出してみてください。具体的な場面がいくつも出てくる人は、銀行の働き方になじみやすいと言えます。反対に、型を崩して結果を出した場面ばかり思い浮かぶなら、別の業界も視野に入れておいて損はありません。
銀行に向いていない人の4つの特徴
大卒で金融業,保険業に就職した新卒の3年以内離職率は25.0%(厚生労働省 新規学卒就職者の離職状況)でした。早期に辞める理由として相談でよく聞くのは入行前のイメージとのギャップで、向いていないのは自分の裁量とスピードで勝負したい人です。
- 自分の判断で提案内容を変えたい
- 勧めたくない商品を売ることに強い抵抗がある
- 転居を伴う異動は避けたい(地域限定コースがない銀行の場合)
- 若いうちに実力で年収を大きく伸ばしたい
4つ目については、大手で成果や役割に応じた給与制度への見直しが進んでおり、銀行によって事情が変わってきています。初任給や給与制度の改定状況は、銀行ごとの採用ページで確かめてください。
当てはまる項目が多い人は、OB・OG訪問で配属後の働き方を具体的に確かめてから決めても遅くありません。「向いていない」とわかったうえで、合う銀行や部署を探す選び方もあります。
メガ・地銀・信託・ネット銀行で合う人は違う
同じ「銀行」でも、種類によって業務の範囲や転勤、年収、働き方はまるで別物です。業務範囲・転勤・年収・働き方の4つの軸で比べると、次のように整理できます。
- メガバンク:大企業や海外との取引まで扱い、案件の規模も大きい銀行です。三井住友銀行単体の平均年間給与は933万8,000円で、全国転勤が前提になります
- 地方銀行:地域の個人や中小企業との取引が中心になります。転勤は県内が中心で、年収は行によって差が大きいのが実情です
- 信託銀行(資産運用・不動産・相続など信託業務を担う銀行):専門業務の比重が高く、窓口ノルマ型の営業とは性格が異なるのが特徴です
- ネット銀行:店舗を持たず、IT・企画職の比重が高めの銀行です。従来型の「やめとけ」理由が当てはまりにくい働き方といえます
グローバルで大きな案件に関わりたいならメガバンク、地元で長く働きたいなら地方銀行が候補でしょう。専門性を磨きたい人には信託銀行、ITやスピード感を重視する人にはネット銀行が合いやすい傾向です。
「銀行」とひとくくりにして判断しないことが、後悔しない選び方につながります。
銀行に入る・残る・辞めるを後悔なく決める方法
銀行に入るか、残るか、辞めるかは、他人の「やめとけ」ではなく、自分の優先順位と銀行の種類との相性で決めると後悔しにくくなります。
僕は製造現場から通信営業、IT営業、キャリアアドバイザーと、何度も仕事を変えてきました。そのたびに感じたのは、周りの声より自分が何を大事にしたいかを先に決めたほうが、選んだあとにぶれにくいということです。
ここからは、就活生と現役行員それぞれの判断の仕方と、辞めた後の選択肢を取り上げます。
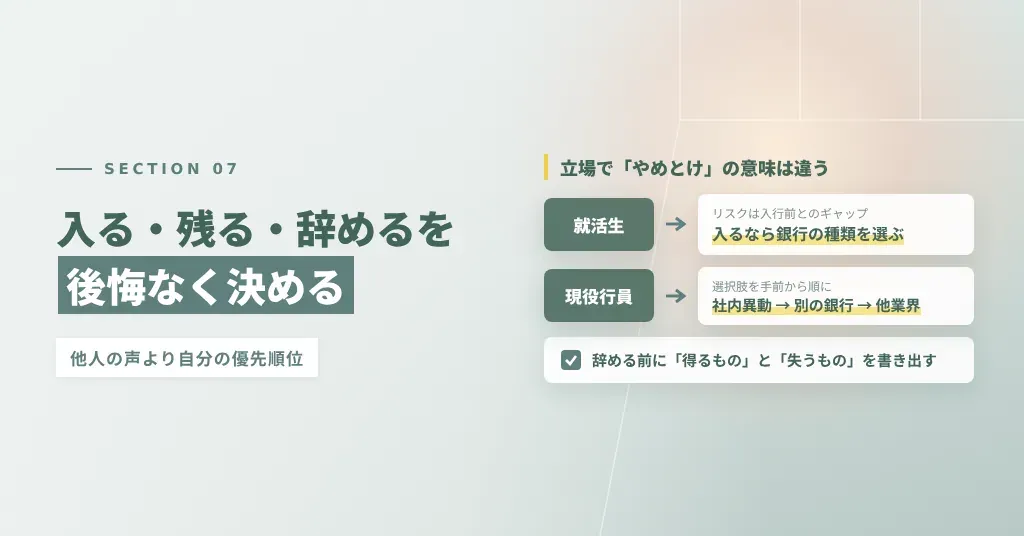
就活生と現役行員では「やめとけ」の意味が違う
同じ「銀行はやめとけ」でも、就活生と現役の行員では意味がまったく違います。比べる軸は、判断の材料、抱えるリスク、取れる選択肢の3つです。
- 就活生:最大のリスクは、入行前のイメージと配属後の現実のギャップにあります。大卒で金融業,保険業に就職した新卒の3年以内離職率は25.0%(厚生労働省 新規学卒就職者の離職状況)でした。判断材料はOB・OG訪問、銀行の種類選び、配属やコース制度の確認になります
- 現役行員:業界全体の離職率は6.6%と低く、辞めない人が多い中で辞める判断を迫られるのが現役行員の立場です。年収や安定を手放すコストと、今の支店・部署だけの問題なのかを切り分けて考えてください
就活生なら「入るなら種類を選ぶ」、現役行員なら「社内異動、別の銀行、他業界の順に選択肢を並べる」と考えると整理しやすくなります。いきなり業界ごと離れるより、手前の選択肢から試したほうが後悔は小さくて済むはずです。
入行前に確かめたい3つの判断ステップ
入行前に確かめておきたいのは、志望理由、数字、現場の声の3つです。順番に進めると、配属後のギャップをかなり減らせます。
- なぜ銀行なのかを言葉にする:安定、年収、金融知識、地域貢献のどれを一番重視するのかを決めてください。理由が「安定」だけだと、配属後のギャップに耐えにくくなります
- 有価証券報告書で数字を比べる:EDINETで志望先の平均年間給与、平均勤続年数、従業員数を確認し、銀行の種類ごとの違いを数字でつかみます
- OB・OG訪問で配属後3年間の働き方を聞く:ノルマの追い方、転勤の範囲、求められる資格を具体的に質問しておくと安心です
金融業,保険業の新卒の3年以内離職率25.0%の背景には、入る前のギャップがあります。相談の現場でも「入る前に聞いておけばよかった」という声は多く、事前の確認で防げる後悔は少なくありません。
銀行を辞めてよかった人と後悔した人の差
銀行を辞めて「よかった」と話す人と「後悔した」と話す人の分かれ目は、辞めて何をしたいかが決まっていたかどうかにあります。銀行で得た力を自分の言葉で説明できていたかも、大きな差になりました。
相談の現場で見てきた傾向を整理すると、次のようになります。
- よかった人:財務知識や顧客との折衝力を生かせる転職先を選び、年収より働き方の優先順位を自分で決めていた
- 後悔した人:「とにかく銀行から逃げたい」で次を決め、年収や福利厚生の下がり幅をつかめていなかった
金融業,保険業の離職率は6.6%と低く、辞める人は少数派です。周りに比べる相手がいない分、判断の材料が偏りやすくなります。辞める前に、希望条件の優先順位を3つに絞ってから動いてください。よかった人に共通していたのは、辞める前に「得るもの」と「失うもの」を書き出して比べていたことでした。
銀行員を辞めた後の主な転職先と選択肢
銀行員を辞めたあとの主な転職先として、次の5つがよく選ばれています。
- FAS・M&A仲介:財務分析の力がそのまま生きる仕事です。成果報酬型の会社も多く、年収の振れ幅が大きくなりやすい点には注意してください
- コンサルティングファーム:法人顧客の課題を整理してきた経験が評価されます。労働時間が長くなりやすい環境は覚悟が必要です
- 事業会社の経理・財務・経営企画:決算書を読む力を社内側で生かせる職種です。年収は下がる場合もありますが、転勤がなくなる人も多くいます
- フィンテック・ネット銀行:金融知識とITの掛け合わせで強みが出せます。スピード感のある環境に慣れるまで時間がかかるかもしれません
- 他の銀行:地方銀行からメガバンク、別の地方銀行へ移るのも現実的な選択肢です。銀行の種類が変わると、転勤範囲や評価の仕組みも変わってきます
僕自身、製造現場から営業、ITへと渡り歩いて「経験はすべて次の現場の武器になる」と実感してきました。銀行での経験も、言葉にできれば同じように武器になります。
まとめ
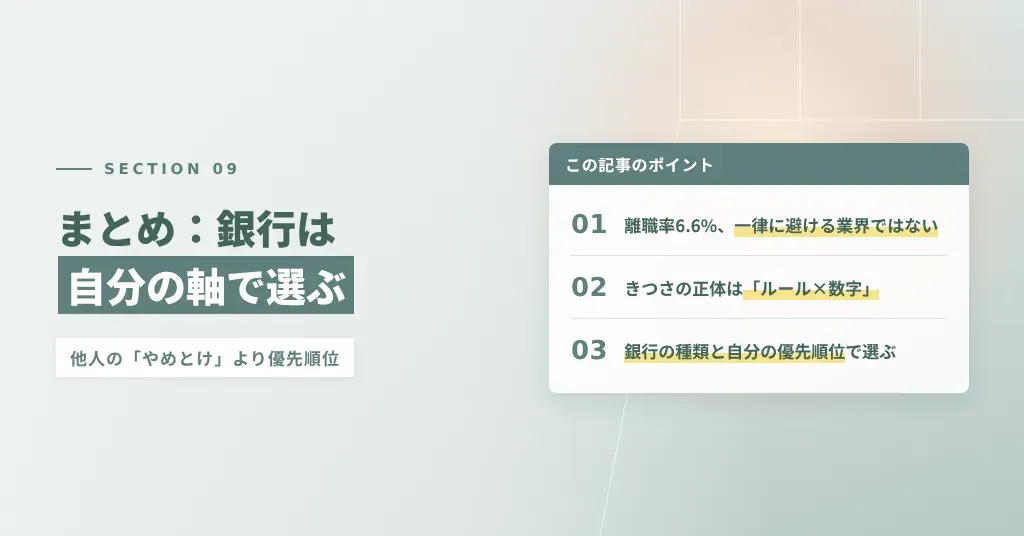
「銀行業界はやめとけ」と言われる5つの理由には、たしかに事実も含まれています。ただ、金融業,保険業の離職率は6.6%と全産業の13.7%より低く、マイナス金利の解除や初任給30万円といった変化も起きました。一律に避けるべき業界とはいえません。
きつさの正体は「ルールの多さ×数字」の組み合わせで、合うかどうかは銀行の種類と本人の志向で決まります。就活生は種類と配属の実態を確かめてから入り、現役行員は辞めて何をしたいかを決めてから動くと、後悔は小さくなるはずです。
今の現場が合わなくても、キャリアはいくらでも組み直せます。他人の「やめとけ」ではなく、自分の優先順位で選んでください。
よくある質問
銀行員は勝ち組ですか?
年収水準と社会的信用の面では、いまも恵まれています。三井住友銀行単体の平均年間給与は933万8,000円でした。ただ、働き方に納得できるかは別の問題で、勝ち組かどうかは本人の価値観で変わります。
銀行は将来なくなりますか?
銀行そのものが近い将来なくなる可能性は低いと考えられます。ただし窓口や事務の仕事は減り、行員の役割は営業やコンサルティング、デジタル領域へ移っていくはずです。
銀行が潰れる可能性はありますか?
可能性はゼロではありません。ただ、預金保険制度によって預金は一定額まで保護されます。地方銀行では再編が続いており、統合で経営の安定を図る動きも広がってきました。
銀行を辞めるのはもったいないですか?
辞めて何をしたいかが決まっているなら、もったいないとは限りません。逆に「とにかく逃げたい」だけで辞めると、年収や安定を失って後悔しやすくなります。
離職率は何パーセントから問題視されますか?
公的に「何%から問題」という基準はありません。目安としては、全産業の離職率13.7%(厚生労働省 雇用動向調査)と比べ、自分の職場がそれより大きく高いかどうかで考えるとわかりやすいです。
銀行業界を志望する理由はどう考えればいいですか?
安定、年収、金融知識、地域貢献のうち何を一番重視するかを言葉にし、メガバンクや地方銀行など銀行の種類と結びつけると説得力が増します。「安定しているから」だけでは、ほかの業界でもよい理由に聞こえるため注意が必要です。